Płatność kartą za granicą – przewalutowanie, DCC i limity gotówki
Alicja Orłowska
11 października 2026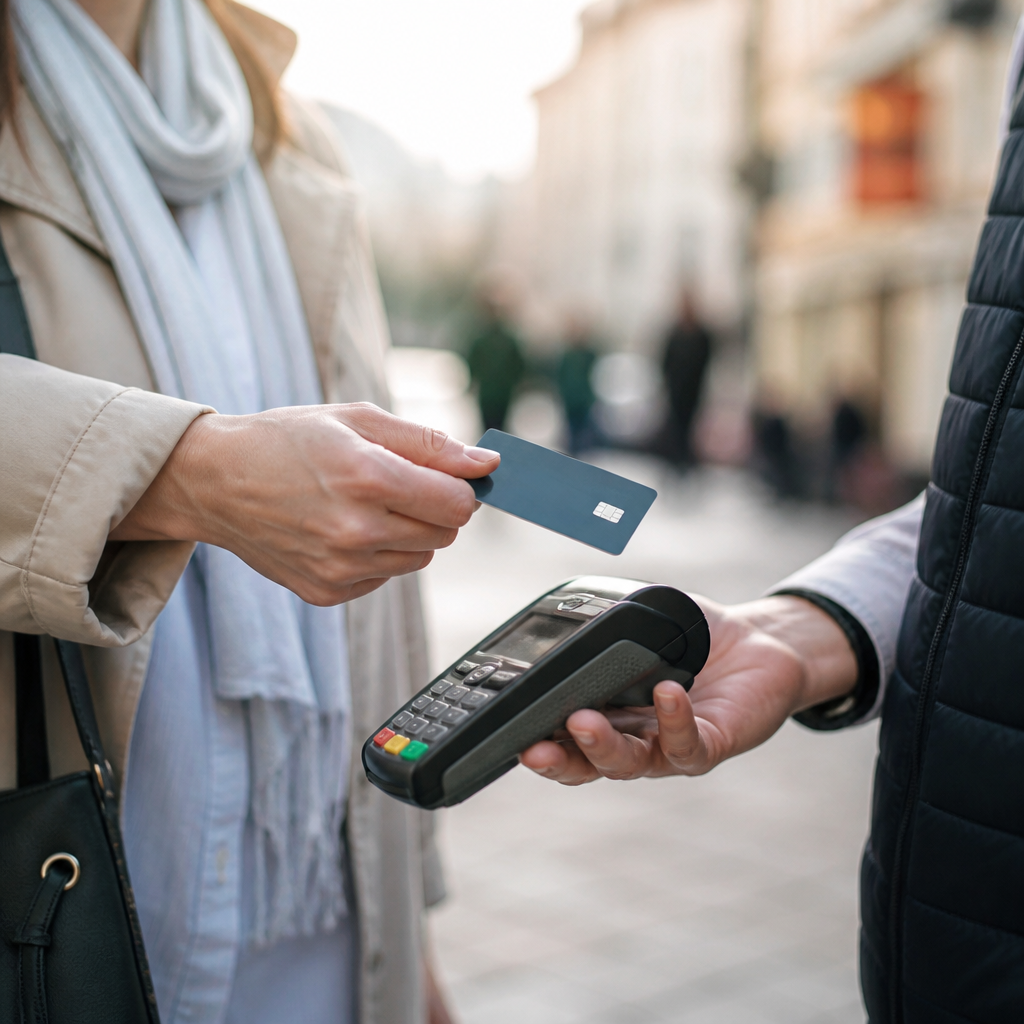
Płatność kartą za granicą może być tania i wygodna, ale tylko wtedy, gdy kontrolujesz przewalutowanie, odrzucasz DCC i znasz limity wypłat gotówki. Najczęstsze straty nie wynikają z samego użycia karty, lecz z wyboru złej waluty płatności, kosztownych bankomatów i błędnego założenia, że każda karta działa tak samo w podróży.
- Jak działa płatność kartą za granicą i gdzie powstają koszty
- Przewalutowanie jednokrotne i podwójne
- Co wpływa na końcowy kurs
- Czym jest DCC i dlaczego potrafi podnieść koszt transakcji
- Jak rozpoznać DCC przy płatności kartą
- Kiedy DCC bywa szczególnie niekorzystne
- Waluta lokalna czy złotówki, co wybrać przy płatności
- Wypłata gotówki za granicą, gdzie czekają limity i opłaty
- Jakie limity mają znaczenie w podróży
- Kiedy wypłata z bankomatu nie ma sensu
- Jak porównać kartę przed wyjazdem
- Case study, dwie decyzje na tym samym wyjeździe
- Na co uważać przy wypożyczalni auta i w hotelu
- Jak przygotować kartę przed wyjazdem, lista kontrolna
- Wypowiedź eksperta
- Podsumowanie
- Źródła
- Co warto wiedzieć?
Jak działa płatność kartą za granicą i gdzie powstają koszty
Gdy płacisz kartą poza Polską, transakcja prawie nigdy nie kończy się na prostym przeliczeniu kwoty z lokalnej waluty na złote. Po drodze mogą pojawić się prowizje organizacji płatniczej, kurs banku, dodatkowa marża wydawcy karty albo koszt przewalutowania pośredniego, jeśli karta rozlicza się w innej walucie niż ta, w której płacisz.
W praktyce znaczenie ma nie tylko to, czy masz kartę Visa lub Mastercard, ale też to, w jakiej walucie rozliczana jest karta i jaki cennik stosuje bank. Stan na październik 2026 jest taki, że w Polsce nadal występują oferty z 0% prowizji za płatności bezgotówkowe za granicą, ale obok nich są też karty z dodatkową opłatą rzędu 2–6% wartości transakcji.
Przewalutowanie jednokrotne i podwójne
Najprostszy wariant występuje wtedy, gdy płacisz w euro kartą rozliczaną w euro. Wtedy nie ma klasycznego przewalutowania po stronie banku, choć mogą pozostać inne koszty, na przykład opłata za samą kartę lub konto.
Bardziej kosztowna jest sytuacja, w której płacisz w walucie lokalnej, a karta rozliczana jest w innej walucie pośredniej, na przykład w euro lub dolarze, a dopiero potem w złotych. Każde dodatkowe przeliczenie zwiększa ryzyko gorszego kursu końcowego.
Co wpływa na końcowy kurs
Na rachunku końcowym liczy się kilka elementów naraz: kurs organizacji płatniczej, tabela kursowa banku, ewentualna prowizja procentowa i moment księgowania transakcji. To ostatnie bywa pomijane, a ma znaczenie, bo kwota blokady na koncie może się różnić od kwoty ostatecznie zaksięgowanej po 1–3 dniach.
Kluczowa zasada: jeśli terminal lub bankomat pyta, czy chcesz zapłacić w złotych, najczęściej wybieraj walutę lokalną kraju, w którym jesteś. To zwykle ogranicza koszt DCC, czyli przewalutowania narzuconego przez operatora terminala lub bankomatu.
Czym jest DCC i dlaczego potrafi podnieść koszt transakcji
DCC, czyli Dynamic Currency Conversion, to usługa polegająca na tym, że terminal albo bankomat sam proponuje przeliczenie płatności na złote. Na pierwszy rzut oka brzmi to wygodnie, bo od razu widzisz kwotę w PLN. Problem polega na tym, że taki kurs bywa wyraźnie gorszy niż standardowe rozliczenie przez organizację płatniczą i bank.
Różnica nie zawsze wygląda groźnie przy drobnych zakupach. Przy hotelu, wypożyczeniu auta albo kilku większych płatnościach w czasie jednego wyjazdu może jednak oznaczać stratę liczona w dziesiątkach lub setkach złotych.
Jak rozpoznać DCC przy płatności kartą
Na terminalu lub ekranie bankomatu zobaczysz komunikat z pytaniem o walutę transakcji. Jeśli pojawiają się opcje typu „PLN” oraz „EUR”, „CZK”, „HUF” czy inna lokalna waluta, wybór złotych zwykle oznacza uruchomienie DCC.
Czasem komunikat jest sformułowany tak, jakby przeliczenie było usługą pomocną i bezpieczną. Dla ciebie ważniejsze jest coś innego: czyją tabelą kursową będzie rozliczona transakcja. W DCC decyduje o tym operator urządzenia, nie twój bank.
Kiedy DCC bywa szczególnie niekorzystne
Największe różnice pojawiają się przy wysokich kwotach oraz w krajach, gdzie turysta często korzysta z bankomatów i terminali nastawionych na klientów zagranicznych. Dotyczy to między innymi lotnisk, stref turystycznych, dworców i popularnych kurortów.
DCC nie ma sensu dla osoby, która i tak używa karty wielowalutowej lub konta walutowego. W takim układzie wybór złotych pozbawia cię przewagi, za którą już płacisz albo którą masz w pakiecie.
Waluta lokalna czy złotówki, co wybrać przy płatności
To jedna z najważniejszych decyzji przy kasie. Zasada praktyczna jest prosta: jeśli terminal pyta o walutę, wybierasz walutę lokalną. Wyjątki są rzadkie i dotyczą głównie sytuacji, gdy znasz dokładnie warunki swojej karty i wiesz, że rozliczenie w złotych byłoby dla ciebie tańsze. W zwykłej podróży turystycznej taki scenariusz zdarza się sporadycznie.
Poniżej masz porównanie obu opcji. Tabela nie zastępuje cennika twojego banku, ale pokazuje mechanizm kosztów i ryzyk.
| Opcja płatności | Co się dzieje | Typowe plusy | Typowe minusy |
|---|---|---|---|
| Waluta lokalna | Transakcja rozlicza się przez organizację płatniczą i bank wydający kartę | Często korzystniejszy kurs, większa przewidywalność zasad | Końcowa kwota może się nieznacznie zmienić do momentu księgowania |
| Złotówki w DCC | Przeliczenia dokonuje operator terminala lub bankomatu | Od razu widzisz kwotę w PLN | Często wyższy koszt całkowity, gorszy kurs, mniejsza kontrola |
Wypłata gotówki za granicą, gdzie czekają limity i opłaty
Karta przydaje się nie tylko do płatności, ale też do wypłaty gotówki. Tu ryzyko kosztów jest zwykle większe. Możesz zapłacić prowizję swojego banku, prowizję operatora bankomatu oraz koszt przewalutowania. Czasem wszystkie te elementy pojawiają się jednocześnie.
Do tego dochodzą limity. Część z nich ustalasz sam w bankowości elektronicznej, a część narzuca bank lub operator bankomatu. W praktyce możesz mieć wysoki limit dzienny na karcie, ale i tak urządzenie wypłaci tylko określoną maksymalną kwotę jednorazowo.
Jakie limity mają znaczenie w podróży
Najczęściej spotkasz trzy rodzaje ograniczeń: limit dzienny wypłat z karty, limit pojedynczej transakcji oraz fizyczny limit bankomatu. Ten trzeci bywa pomijany, a potrafi zaskoczyć w kraju, gdzie urządzenia mają niski jednorazowy pułap wypłaty, na przykład równowartość 800–1500 zł w lokalnej walucie.
Jeśli operator pobiera stałą opłatę za każdą wypłatę, kilka małych wypłat wychodzi wyraźnie drożej niż jedna większa. Z drugiej strony zbyt wysoka wypłata zwiększa ryzyko utraty gotówki, której nie odzyskasz tak łatwo jak środków na karcie.
Kiedy wypłata z bankomatu nie ma sensu
Nie opłaca się wypłacać niewielkich kwot, jeśli twój bank pobiera minimalną prowizję, na przykład 10 zł za transakcję, a bankomat dolicza własną opłatę. Nie ma to też sensu przy karcie kredytowej, jeśli wypłata gotówki jest traktowana jako transakcja gotówkowa z odsetkami naliczanymi od dnia operacji.
To rozwiązanie nie jest też dobre dla osoby, która jedzie do kraju z powszechnymi płatnościami bezgotówkowymi i potrzebuje tylko awaryjnej gotówki. W takim przypadku lepiej wypłacić jedną małą rezerwę albo zabrać niewielką sumę wymienioną wcześniej.
Jak porównać kartę przed wyjazdem
Przed podróżą sprawdzasz nie tylko opłatę za prowadzenie konta. Znacznie ważniejsze są zasady rozliczania transakcji i wypłat. W praktyce warto zestawić kartę debetową do konta w PLN, kartę wielowalutową i kartę kredytową. Każda ma inny profil ryzyka i kosztów.
Poniższa tabela porządkuje najważniejsze różnice z perspektywy turysty.
| Rodzaj karty | Płatności bezgotówkowe | Wypłaty z bankomatu | Dla kogo ma sens | Dla kogo nie ma sensu |
|---|---|---|---|---|
| Karta debetowa do konta w PLN | Wygodna, ale koszt zależy od banku i kursu | Często prowizja i możliwe dodatkowe opłaty operatora | Dla krótkiego wyjazdu i umiarkowanych wydatków | Dla osoby jadącej na dłużej lub często wypłacającej gotówkę |
| Karta wielowalutowa | Najczęściej korzystna przy płatności w obsługiwanej walucie | Warunki zależą od planu i limitów bezpłatnych wypłat | Dla osób podróżujących regularnie i płacących w różnych walutach | Dla osoby, która wyjeżdża raz na kilka lat i nie chce pilnować zasileń walutowych |
| Karta kredytowa | Przydatna przy hotelach i wynajmie auta, często akceptowana szeroko | Zwykle niekorzystna do gotówki | Dla osób zdyscyplinowanych, spłacających całość w terminie | Dla osoby planującej wypłaty z bankomatu lub mającej problem z kontrolą zadłużenia |
Case study, dwie decyzje na tym samym wyjeździe
Wyobraź sobie tygodniowy wyjazd do Chorwacji. Masz zwykłą kartę debetową do konta w PLN i dodatkowo kartę wielowalutową. W hotelu rachunek wynosi równowartość około 2200 zł. Terminal proponuje płatność w PLN albo w euro. Jeśli wybierzesz złote, uruchamiasz DCC. Jeśli wybierzesz euro, transakcja przejdzie zgodnie z zasadami rozliczenia twojej karty.
W tej samej podróży potrzebujesz jeszcze gotówki na małą marinę i lokalny targ. Wariant pierwszy to trzy wypłaty z przypadkowych bankomatów przy promenadzie. Wariant drugi to jedna większa wypłata z bankomatu bankowego po wcześniejszym sprawdzeniu opłat. Skutek finansowy bywa zaskakujący. Nawet bez dokładnych kwot widać mechanizm: DCC przy hotelu i kilka małych wypłat mogą kosztować więcej niż jednorazowe, przemyślane użycie lepszej karty.
Praktyczny wniosek jest prosty. Jedna dobra decyzja przy terminalu nie wystarczy, jeśli później kilka razy zaakceptujesz kosztowne warunki w bankomacie. Najwięcej oszczędzasz na konsekwencji, nie na pojedynczym trikie.
Na co uważać przy wypożyczalni auta i w hotelu
W tych miejscach karta pełni jeszcze jedną funkcję: zabezpiecza depozyt. Blokada środków może być wysoka, a do tego utrzymywać się kilka dni po zakończeniu usługi. Jeśli korzystasz z debetówki z ograniczonym saldem, taka blokada może utrudnić dalsze płatności w podróży.
Przy karcie kredytowej jest to zwykle wygodniejsze, ale tylko do blokady, nie do wypłaty gotówki. Sprawdź też, czy terminal nie próbuje rozliczyć kaucji lub opłaty końcowej w złotych. W takim miejscu łatwo zaakceptować DCC bez zastanowienia, bo skupiasz się na odbiorze auta albo meldunku.
Jak przygotować kartę przed wyjazdem, lista kontrolna
Zanim wyjedziesz, ustaw limity i sprawdź tabelę opłat. Nie zakładaj, że karta, która działa dobrze w Polsce, będzie równie tania za granicą. Kilka minut kontroli zmniejsza ryzyko problemów z dostępem do pieniędzy.
- Sprawdź walutę rozliczeniową karty i prowizję za transakcje zagraniczne.
- Zweryfikuj koszt wypłaty gotówki oraz to, czy bank nalicza minimalną prowizję.
- Ustaw sensowny dzienny limit płatności i wypłat, wyższy niż w Polsce, ale nie maksymalny.
- Włącz powiadomienia o transakcjach i upewnij się, że bank ma aktualny numer telefonu.
- Zabierz drugą kartę, najlepiej wydaną w innym systemie lub do innego rachunku.
- Sprawdź, jak zastrzec kartę w aplikacji i czy działa czasowe blokowanie transakcji.
Wypowiedź eksperta
Najwięcej przepłacasz nie wtedy, gdy bank ma trochę gorszy kurs, tylko wtedy, gdy oddajesz decyzję o przewalutowaniu komuś innemu. DCC działa właśnie w ten sposób. Z kolei wypłata gotówki za granicą bywa potrzebna, ale nie powinna być odruchem. Jeśli jedziesz turystycznie, sensowniejszy jest model: płatności kartą w walucie lokalnej, jedna awaryjna rezerwa gotówki i druga karta na wypadek blokady, awarii albo odrzucenia transakcji. Tekst nie zastępuje analizy tabeli opłat twojego banku, bo to ona przesądza o realnym koszcie.
Podsumowanie
Za granicą karta zwykle wygrywa z gotówką pod względem wygody i bezpieczeństwa, ale tylko przy świadomym użyciu. Najważniejsza decyzja brzmi: płacisz w walucie lokalnej, nie w złotych proponowanych przez terminal. Dzięki temu ograniczasz ryzyko kosztownego DCC.
Drugi obszar to bankomaty. Wypłata gotówki ma sens jako uzupełnienie, nie jako podstawowy sposób finansowania wyjazdu. Sprawdzasz limity, unikasz wielu małych wypłat i nie używasz karty kredytowej do gotówki, jeśli nie znasz dokładnie kosztów. Stan zasad i opłat zawsze potwierdź w swoim banku przed podróżą, najlepiej tuż przed wyjazdem, bo taryfy mogą się zmieniać.
Źródła
- Komisja Nadzoru Finansowego
- Rzecznik Finansowy
- Urząd Ochrony Konkurencji i Konsumentów
- EUR-Lex, akty prawne UE dotyczące płatności
- Visa Polska
- Mastercard Polska
Co warto wiedzieć?
- W terminalu wybieraj walutę lokalną. To najprostszy sposób, by nie uruchomić DCC i nie zgodzić się na kurs ustalany przez operatora terminala lub bankomatu. Różnica przy większych rachunkach potrafi być odczuwalna.
- Wypłata gotówki za granicą kosztuje więcej niż sama płatność kartą. Dochodzi prowizja banku, czasem opłata operatora bankomatu i koszt przewalutowania. Najczęściej lepiej ograniczyć liczbę wypłat i korzystać z bankomatów bankowych, nie przypadkowych urządzeń w strefach turystycznych.
- Nie każda karta nadaje się do każdego rodzaju wydatków. Karta wielowalutowa sprawdza się przy regularnych podróżach, kredytowa przy depozytach hotelowych i wynajmie auta, a zwykła debetówka do konta w PLN bywa wystarczająca tylko przy prostym, krótkim wyjeździe. Przed wyjazdem porównaj zasady swojej karty, stan na miesiąc wyjazdu.
Najczęściej zadawane pytania:
Więcej artykułów

27 listopada 2025
Paszport tymczasowy – najważniejsze informacje
Paszport tymczasowy to dokument o mocy prawnej zbliżonej do zwykłego paszportu. Wyrobisz go szybciej i za mniejsze pieniądze...

5 sierpnia 2025
Wyrobienie paszportu online – jak złożyć wniosek?
W marcu tego roku weszła w życie nowa ustawa o dokumentach paszportowych. Umożliwia ona złożenie wniosku o wydanie dokumentu...

5 sierpnia 2025
Czy do Turcji potrzebny jest paszport?
Planujesz wyjazd na wakacje do Turcji i nie wiesz, jaki dokument tożsamości musisz ze sobą zabrać? Przed podróżą warto...
O Autorze
Z branżą ubezpieczeniową jestem związana od 7 lat, a szczególnie bliska jest mi tematyka podróży i ochrony w drodze. Zaczynałam jako agent ubezpieczeniowy, poznając rynek od podszewki i doradzając klientom przy wyborze polis. Dziś tę wiedzę przekładam na poradniki, które pomagają czytelnikom świadomie i bez zbędnego stresu wybrać ubezpieczenie turystyczne i spokojnie ruszyć w podróż. Prywatnie miłośniczka gór, dobrego rocka i zbilansowanej diety.